RM1,200 in Weekend Sales, but Only RM85 Was Left: What a Candle Maker Learned from Batch Records
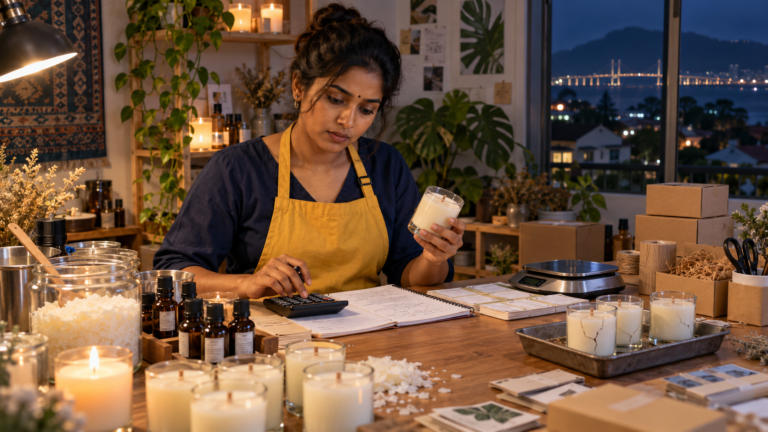
Sangeetha recorded RM1,200 in weekend candle sales, but batch waste, selling costs and 17 hours of work left only RM85 in real profit.
Sangeetha recorded RM1,200 in weekend candle sales, but batch waste, selling costs and 17 hours of work left only RM85 in real profit.
Puan Lee membeli satu guni baju bundle pada harga RM800, tetapi hanya 54 helai boleh terus dijual. Ketahui cara mengira kos sebenar selepas saringan, cucian dan baik pulih.

Pak Rahman menyangka tempahan rak RM450 memberinya untung RM200. Selepas sembilan jam kerja, bahan terbuang dan kos kecil direkod, tempahan itu sebenarnya rugi.

Faizal membeli 200 ekor ikan gapi tetapi 37 ekor mati sebelum dijual. Ketahui cara merekod stok hidup, kadar kehilangan dan kos penjagaan sebenar.

Pak Rahman merekod jualan sewaan 100 kerusi, tetapi empat unit hilang dan dua rosak. Ketahui cara rekod keluar masuk stok melindungi keuntungan bisnes sewaan.

Lim menerima RM350 bagi satu kerja memotong rumput, tetapi kerosakan mesin bernilai RM1,200 menekan aliran tunai. Ketahui cara membina dana penyelenggaraan daripada setiap jualan.

Nurul and Mei booked six cleaning jobs but completed only four after two same-day cancellations. See how recording empty slots and committed costs protects profit.

Kavitha mengenakan RM80 untuk satu servis kuku, tetapi kos bahan kecil, masa dan caj pembayaran meninggalkan hanya RM27. Lihat cara merekod kos sebenar setiap servis.

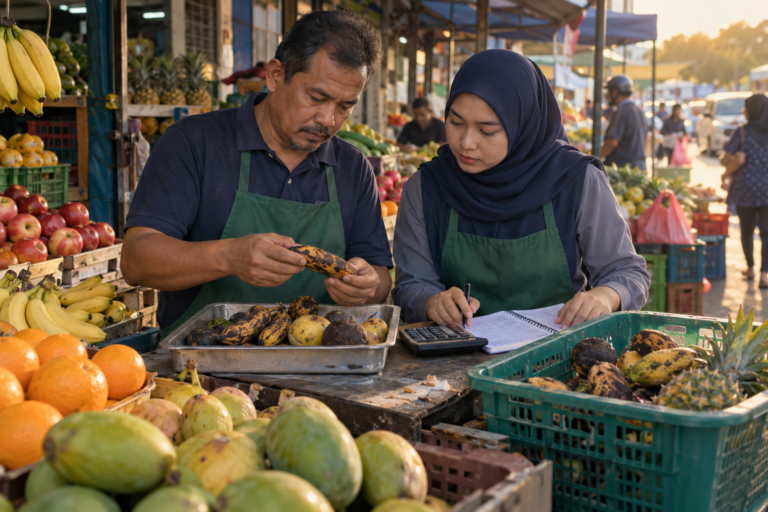
Jualan gerai buah Pak Razak mencecah RM1,200 sehari, tetapi buah rosak bernilai RM180 tidak pernah direkod. Lihat bagaimana rekod kerugian stok membantu melindungi keuntungan.

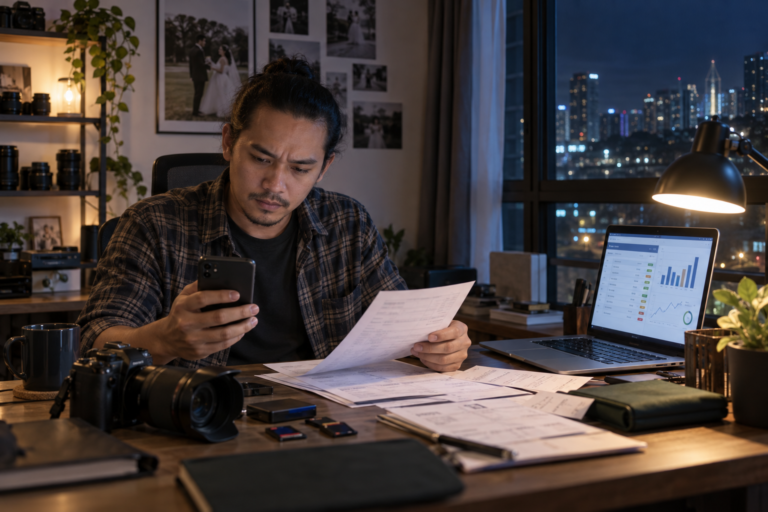
Daniel mempunyai invois RM8,000 tetapi hanya RM900 tunai yang tinggal. Ketahui cara membezakan jualan, bayaran belum diterima dan wang sebenar dalam akaun bisnes.