Alamat
Malaysia
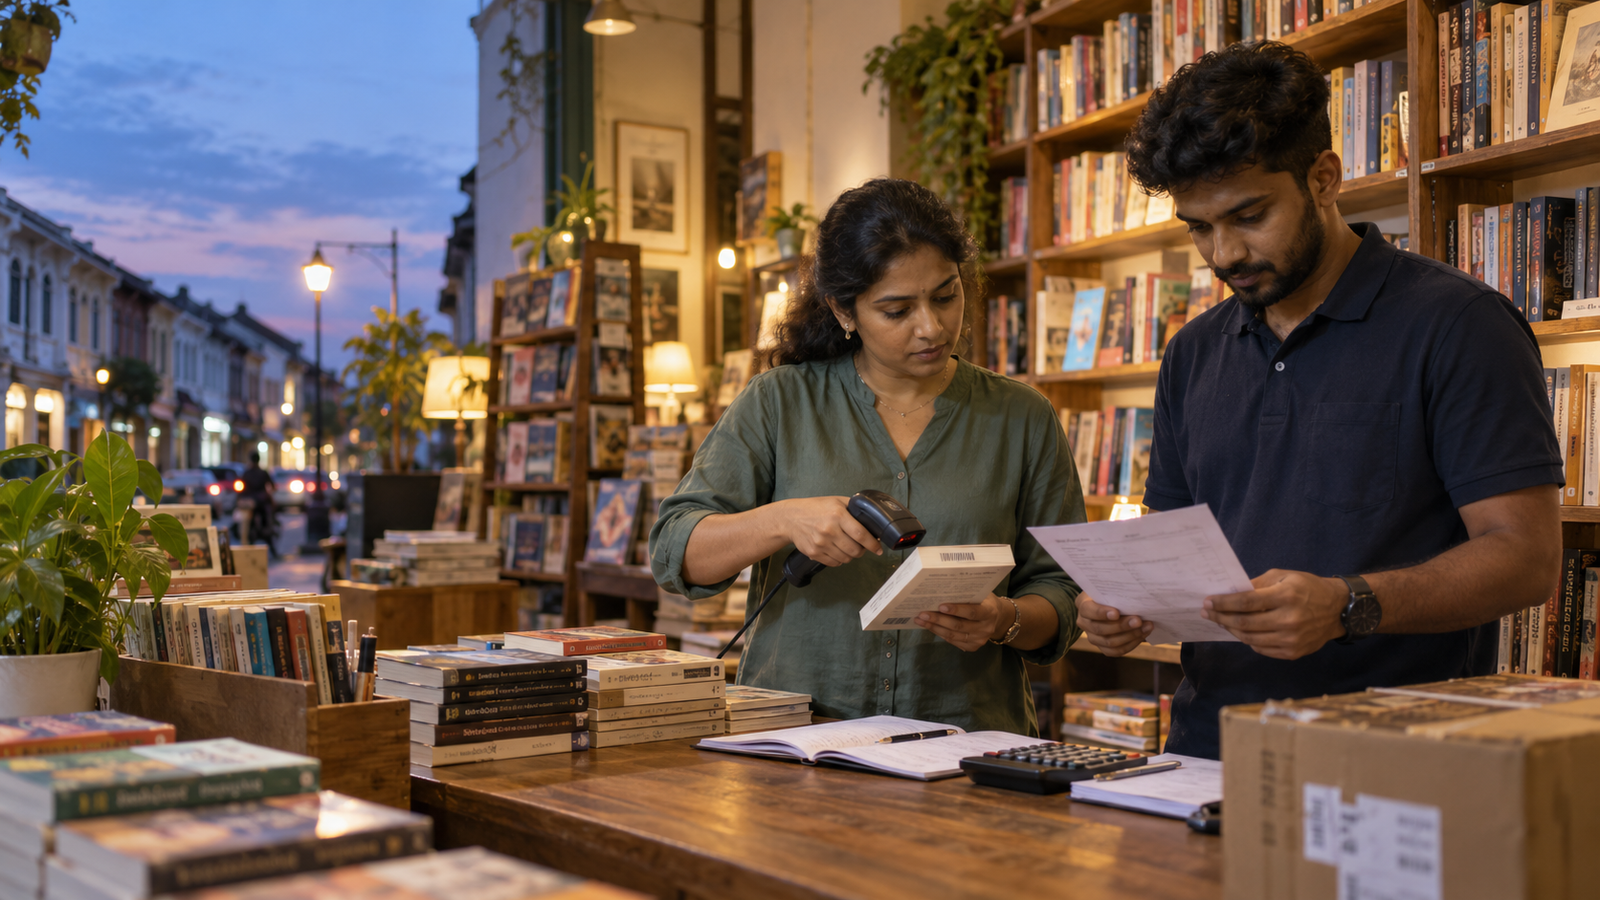

Amala dan adiknya, Raj, menguruskan kedai buku kecil di George Town. Mereka menjual buku yang dibeli sendiri dan menerima buku konsainan daripada beberapa penerbit tempatan.
Pada hujung minggu yang sibuk, jualan mereka mencapai RM4,260. Rak baharu cepat kosong dan wang dalam akaun nampak lebih banyak daripada biasa.
Raj menyangka semua wang itu boleh digunakan untuk membeli stok baharu. Namun Amala teringat bahawa sebahagian buku yang terjual bukan milik kedai. Wang itu perlu dibahagi dengan penerbit.
Jualan konsainan bukan milik kedai sepenuhnya
Dalam sistem konsainan, pembekal meletakkan buku di kedai tanpa meminta bayaran awal. Kedai hanya membayar bahagian pembekal selepas buku terjual.
Minggu itu, buku konsainan yang terjual bernilai RM1,300. Berdasarkan perjanjian, 60% perlu dibayar kepada penerbit.
Jumlah yang perlu diketepikan ialah RM780.
Masalahnya, Amala dan Raj merekod semua RM4,260 sebagai jualan biasa. Jika RM780 digunakan untuk membeli stok lain atau membayar belanja kedai, mereka akan kekurangan wang apabila penerbit menghantar penyata.
Untung yang nampak besar berubah selepas rekod dibetulkan
Mereka menyusun semula kira-kira minggu tersebut:
- Jumlah jualan: RM4,260
- Kos buku milik kedai: RM1,450
- Bahagian penerbit untuk buku konsainan: RM780
- Gaji pekerja sambilan: RM720
- Sewa dan utiliti: RM610
- Caj pembayaran serta pembungkusan: RM180
- Jumlah kos dan tanggungan: RM3,740
- Untung sebenar: RM520
Sebelum bahagian penerbit direkod, mereka menyangka untung ialah RM1,300. Selepas RM780 diketepikan, untung sebenar tinggal RM520.
Wang itu tidak hilang. Ia memang bukan milik kedai sejak awal.
Asingkan dua jenis stok
Amala membuat tanda mudah dalam rekod stok:
- Stok milik kedai. Buku yang sudah dibeli daripada pembekal dan menjadi aset kedai.
- Stok konsainan. Buku yang masih menjadi milik penerbit sehingga terjual.
- Kadar bahagian. Catat peratus atau jumlah yang perlu dibayar bagi setiap judul.
- Tarikh penyata. Rekod bila laporan jualan dan bayaran perlu dihantar.
- Pulangan stok. Catat buku yang rosak, tidak terjual atau dipulangkan kepada penerbit.
Mereka juga menggunakan kod warna pada label rak supaya pekerja boleh membezakan stok sendiri dan stok konsainan ketika membuat jualan.
Asingkan wang sebaik sahaja jualan berlaku
Setiap malam, Raj menyemak buku konsainan yang terjual. Bahagian penerbit terus diketepikan dalam rekod sebagai wang perlu bayar.
Dengan cara itu, baki akaun tidak lagi dianggap sebagai wang bebas untuk dibelanjakan. Mereka tahu berapa jumlah yang benar-benar boleh digunakan untuk operasi dan pembelian stok baharu.
Rekod ini juga memudahkan mereka melihat penerbit mana yang menghasilkan jualan baik dan judul mana yang hanya memenuhi rak tanpa bergerak.
Jualan tinggi belum tentu untung tinggi
Stok konsainan membantu kedai menawarkan lebih banyak pilihan tanpa modal besar. Namun jika rekod tidak jelas, jualan konsainan boleh membuatkan kedai kelihatan lebih kaya daripada keadaan sebenar.
Jumlah jualan ialah duit yang masuk. Untung hanya boleh diketahui selepas bahagian pembekal dan semua kos lain ditolak.
Cuba selama tujuh hari
Jika anda menjual barang milik pembekal, cuba langkah ini selama tujuh hari:
- Tandakan setiap produk sebagai stok sendiri atau konsainan.
- Catat harga jual dan bahagian pembekal.
- Kemaskini kuantiti selepas setiap jualan.
- Ketepikan jumlah perlu bayar pada akhir hari.
- Bandingkan untung mengikut pembekal dan jenis produk.
Selepas tujuh hari, anda akan tahu berapa banyak jualan yang benar-benar menjadi pendapatan bisnes anda.
Bezakan jualan kedai dan wang milik pembekal
Rekod stok, bahagian pembekal dan bayaran supaya untung sebenar sentiasa jelas.