Alamat
Malaysia
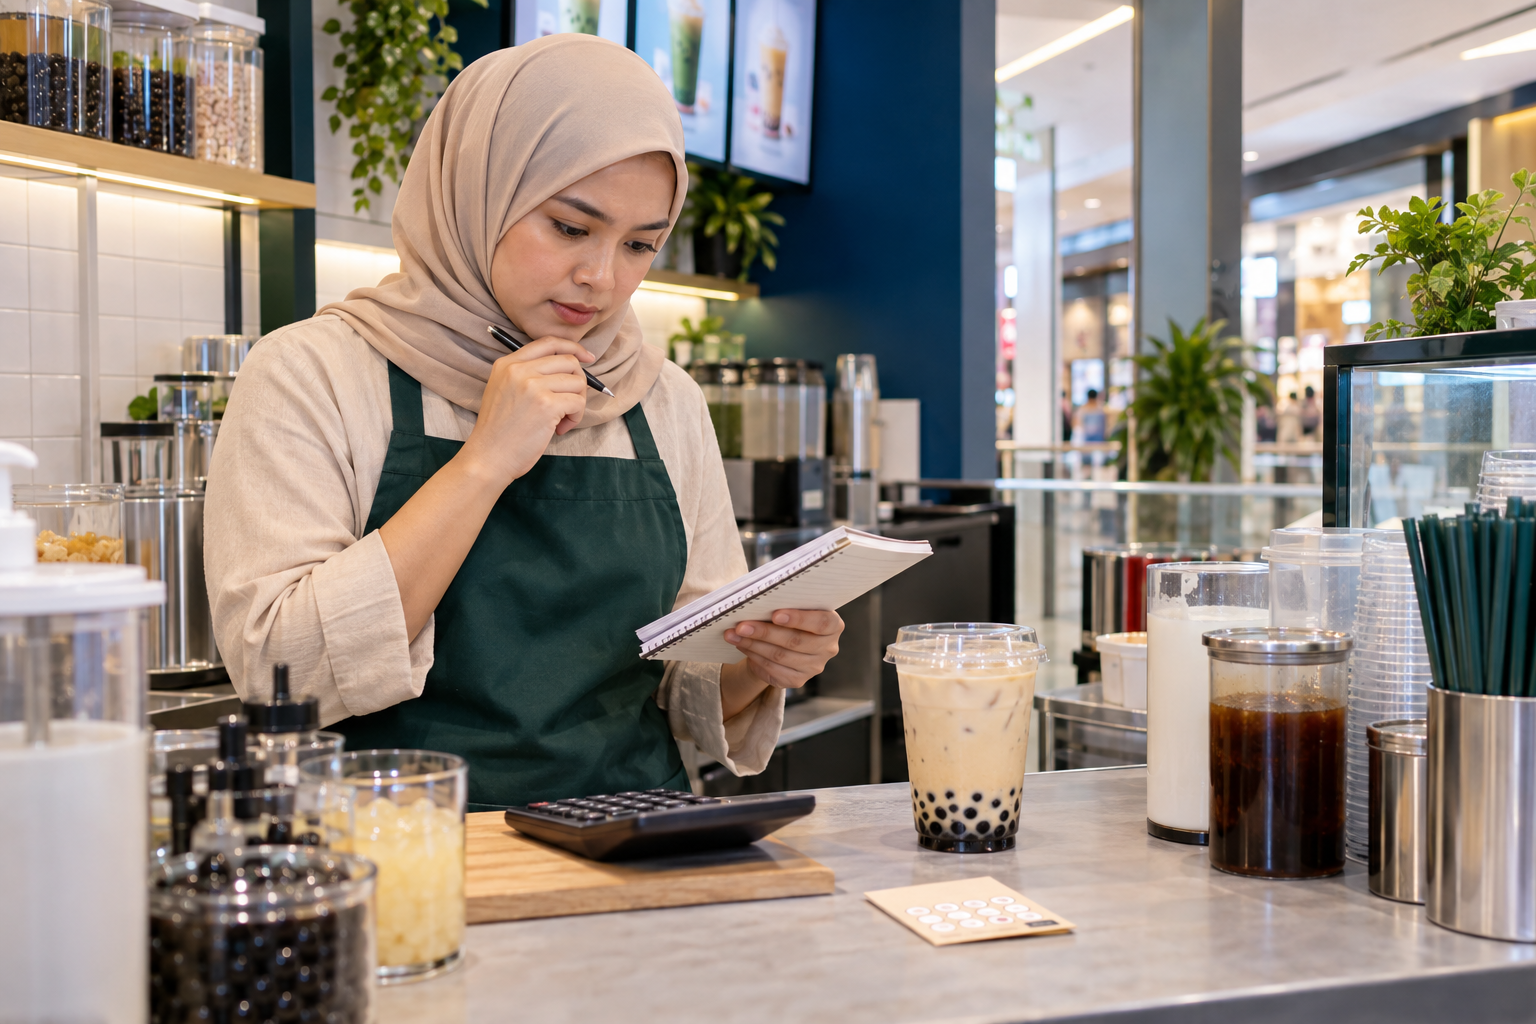

Selepas membeli sembilan minuman, pelanggan kiosk Aina mendapat satu minuman percuma. Kad setia itu memang berkesan. Pelanggan suka mengumpul cop dan ramai kembali beberapa kali dalam sebulan.
Aina melihat jualan meningkat lalu menganggap promosi itu berjaya. Namun dia tidak pernah merekod minuman percuma sebagai kos promosi. Setiap kali kad penuh, pekerja hanya menyediakan minuman dan menyerahkannya tanpa memasukkan apa-apa dalam rekod.
Harga percuma tidak bermaksud kosnya kosong
Satu cawan teh susu dijual pada harga RM8. Kos teh, susu, gula dan topping ialah RM2.60. Cawan, penutup dan straw menambah RM0.70. Jumlah kos bahan dan pembungkusan ialah RM3.30.
Jika 70 minuman percuma ditebus dalam sebulan, kiosk menggunakan bahan bernilai RM231. Jumlah itu belum termasuk masa pekerja, elektrik dan ruang yang digunakan ketika waktu sibuk.
Promosi perlu dinilai bersama jualan yang dibawanya
Aina mula merekod setiap kad yang ditebus. Dia juga melihat sembilan pembelian yang berlaku sebelum ganjaran itu. Jika program membuat pelanggan kembali dan membeli dengan lebih kerap, kos RM3.30 mungkin berbaloi.
Tetapi rekod menunjukkan ada pelanggan memilih minuman paling mahal dan menambah topping ketika menebus ganjaran. Kos sebenar sesetengah minuman percuma mencecah RM4.80, sedangkan syarat promosi tidak menetapkan had.
Tetapkan ganjaran yang mudah dikawal
Aina mengekalkan kad setia, tetapi memperkemas syaratnya. Ganjaran merangkumi minuman asas sehingga harga tertentu. Topping tambahan dibayar berasingan. Setiap penebusan direkod sebagai kos promosi, bukan dipadam daripada cerita jualan.
Dia turut membandingkan jualan pelanggan setia dengan kos ganjaran setiap bulan. Jika kos promosi meningkat lebih cepat daripada pembelian berulang, dia boleh mengubah jumlah cop atau jenis ganjaran.
Rekod menjadikan promosi lebih sihat
Promosi yang baik bukan semata-mata menarik ramai orang. Ia perlu membawa jualan tambahan yang cukup untuk menampung ganjaran. Dengan angka yang jelas, Aina boleh memberi manfaat kepada pelanggan tanpa mengorbankan margin secara senyap.
Cuba selama tujuh hari
Rekod semua barangan atau servis percuma yang diberi minggu ini. Tulis kos bahan, pembungkusan dan tambahan yang digunakan. Kemudian bandingkan kos itu dengan pembelian yang terhasil daripada promosi. Gunakan angka sebenar untuk menetapkan had ganjaran yang sesuai.
Ganjaran pelanggan tetap perlu masuk dalam rekod
KiraLaris membantu anda melihat kos promosi dan keuntungan sebenar dengan lebih teratur.