Alamat
Malaysia
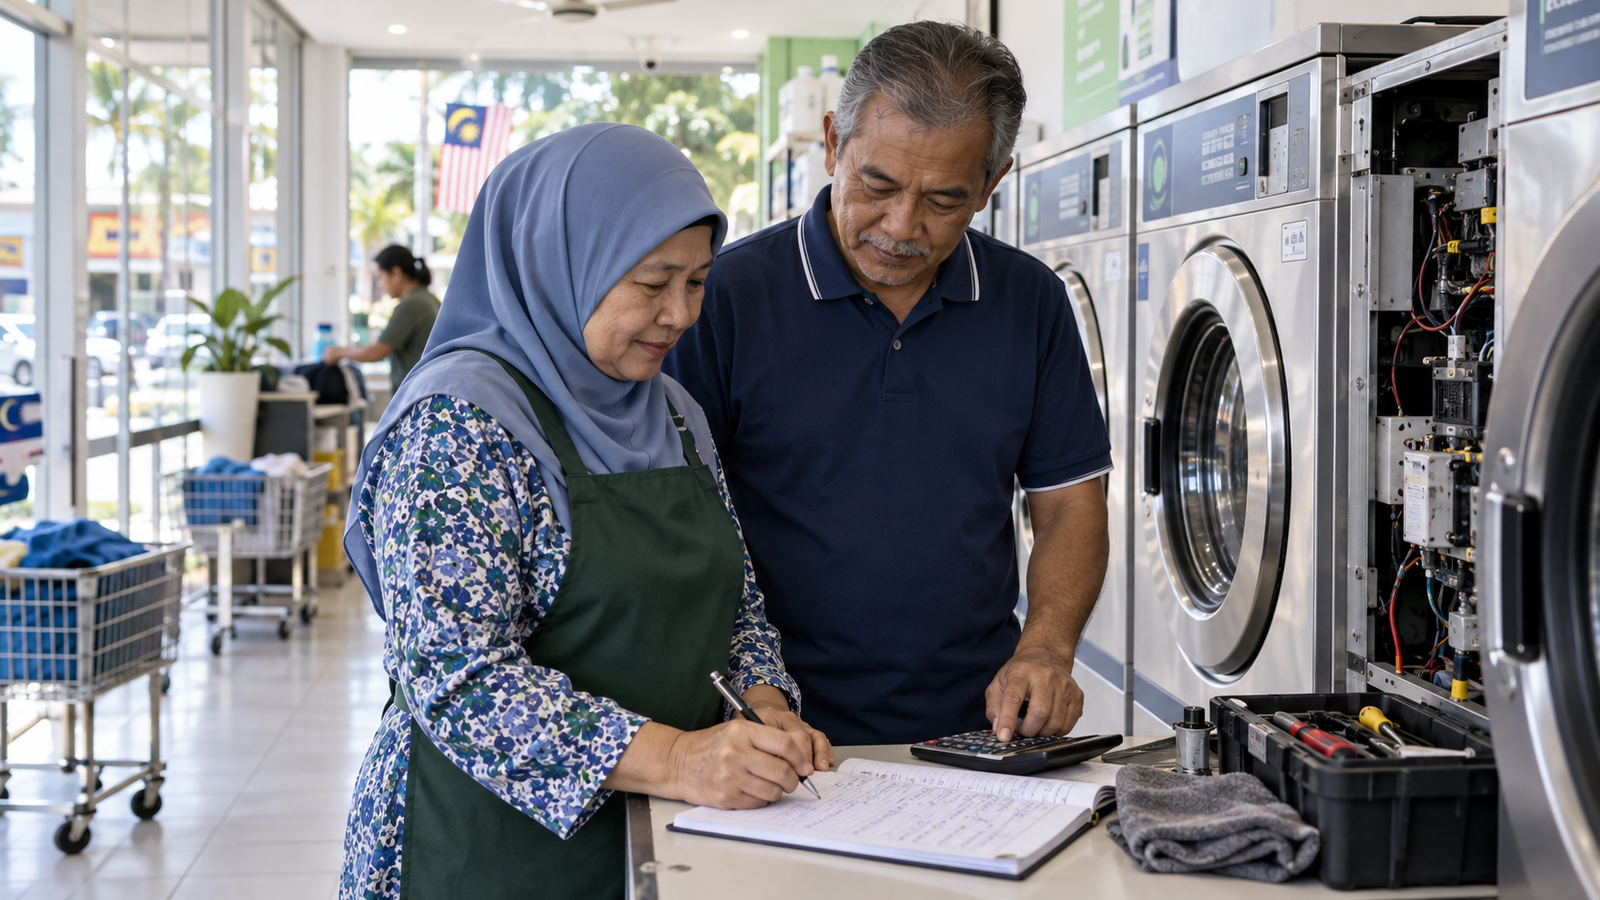

Artikel ini menggunakan cerita ilustrasi untuk menerangkan situasi yang biasa berlaku kepada peniaga kecil.
Setiap pagi, Pak Halim dan Puan Salmah membuka kedai dobi layan diri mereka sebelum matahari naik. Mesin hampir tidak pernah berhenti. Pelanggan datang membawa bakul pakaian, mesin pengering berpusing sampai malam, dan kutipan harian nampak meyakinkan.
Tetapi setiap kali satu mesin rosak, mereka mula risau. Bil pembaikan RM2,800 terasa seperti kejutan besar. Kadang-kadang mereka terpaksa menggunakan duit belanja rumah atau menangguhkan bayaran pembekal sabun.
Jualan masuk tidak bermaksud semua duit boleh digunakan
Dalam satu bulan, kedai mereka mencatat jualan RM14,000. Selepas sewa, elektrik, air dan bekalan sabun sebanyak RM8,300, baki kelihatan seperti RM5,700. Mereka menganggap baki itu sebagai keuntungan yang boleh dibelanjakan.
Sebenarnya, mesin yang bekerja setiap hari sedang mengalami haus dan lusuh. Kos servis kecil, alat ganti dan pembaikan besar tetap akan datang walaupun tarikhnya tidak diketahui. Jika perbelanjaan ini tidak direkod dan dirancang, keuntungan di atas kertas boleh hilang dalam satu hari.
Tiga rekod yang membantu mereka nampak keadaan sebenar
- Rekod setiap mesin: catat tarikh servis, kerosakan, tempoh mesin tidak boleh digunakan dan kos pembaikan.
- Rekod hasil mengikut mesin: kenal pasti mesin yang banyak digunakan dan mesin yang kerap rosak tetapi kurang menjana jualan.
- Dana penyelenggaraan: pindahkan jumlah tetap setiap bulan ke akaun atau tabung khas sebelum mengambil keuntungan untuk kegunaan sendiri.
Selepas menyemak rekod enam bulan, Pak Halim mendapati purata servis dan pembaikan ialah RM1,200 sebulan. Mereka kemudian menyimpan RM1,500 setiap bulan: RM1,200 untuk penyelenggaraan biasa dan RM300 sebagai simpanan mengganti mesin lama. Apabila bil pembaikan seterusnya tiba, operasi tidak lagi terganggu.
Cuba selama tujuh hari
Mulai hari ini, catat kutipan, penggunaan dan sebarang masalah bagi setiap mesin. Semak juga resit pembaikan lama. Bahagikan jumlah kos penyelenggaraan setahun kepada 12 bulan untuk mendapatkan sasaran simpanan bulanan yang lebih realistik.
Rekod ringkas ini membantu anda membezakan duit yang benar-benar boleh digunakan daripada duit yang perlu kekal dalam bisnes. Kedai mungkin sibuk, tetapi bisnes hanya sihat apabila anda bersedia menghadapi kos yang pasti akan datang.