Alamat
Malaysia
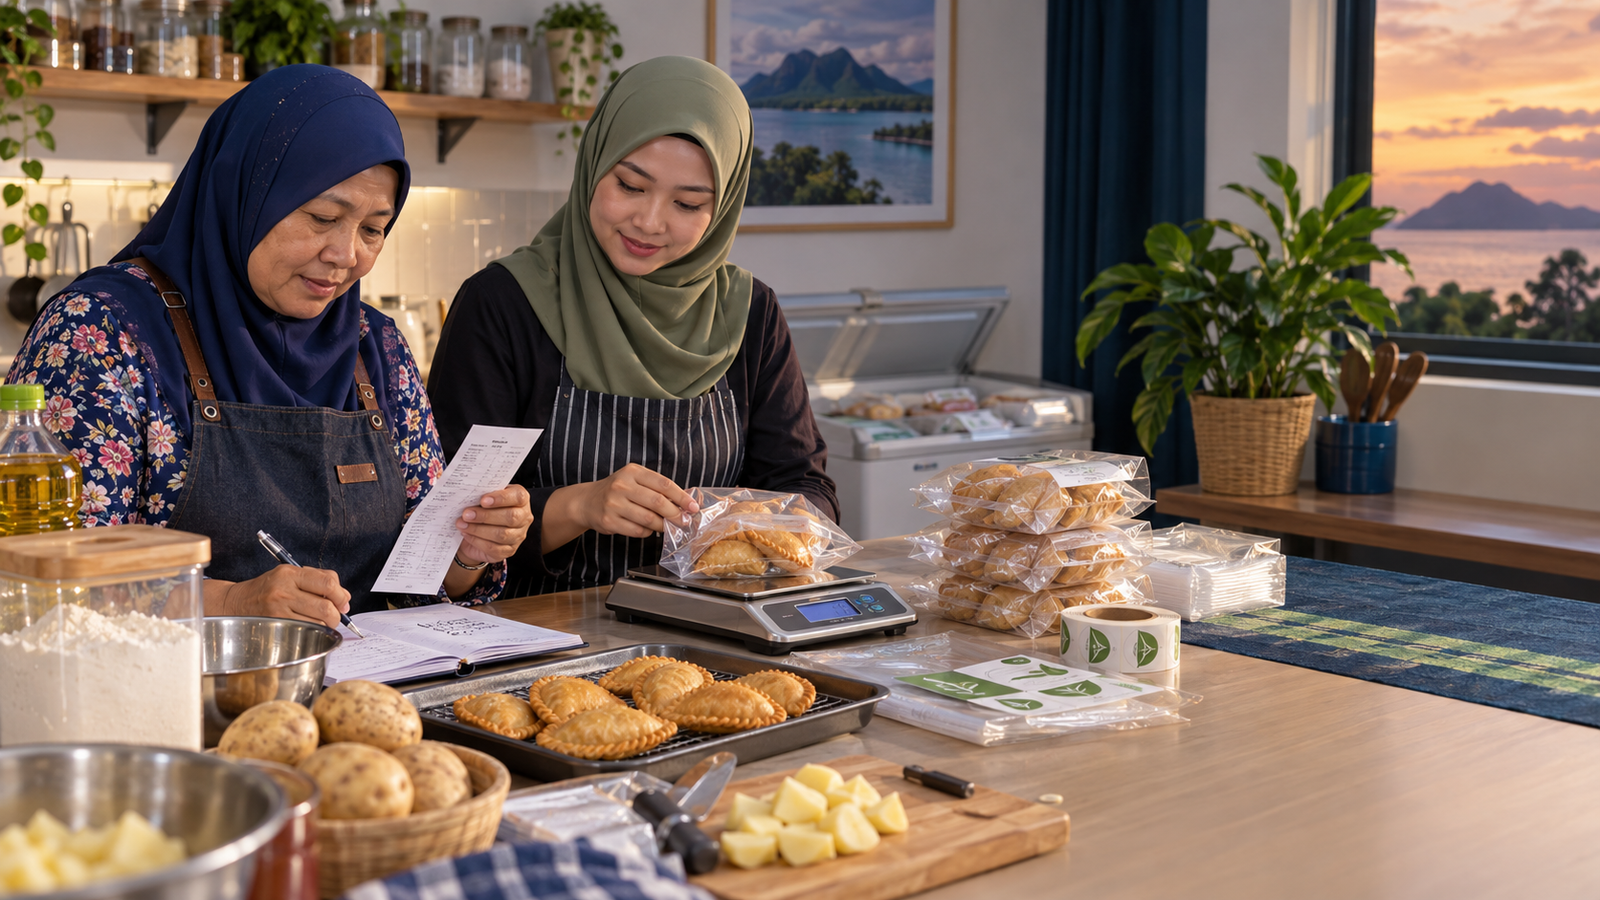

Artikel ini menggunakan cerita ilustrasi untuk menerangkan situasi yang biasa berlaku kepada peniaga kecil.
Puan Rosnah dan anaknya, Liyana, menghasilkan karipap sejuk beku dari rumah. Setiap minggu mereka boleh menjual 300 pek. Pelanggan suka, ejen meminta stok tambahan dan peti sejuk sentiasa penuh.
Mereka menjual setiap pek pada harga RM10. Apabila jualan mencecah RM3,000, mereka menyangka untung sudah baik. Tetapi duit yang tinggal selepas membeli bahan dan membayar bil masih sedikit.
Kos bukan sekadar tepung dan kentang
Selama ini, mereka hanya mengira tepung, kentang dan minyak. Selepas merekod dengan lebih teliti, kos bagi satu pek sebenarnya ialah: bahan RM3.20, minyak dan gas RM0.80, plastik serta label RM0.50, upah kerja RM1.50 dan elektrik peti sejuk RM0.40. Jumlahnya RM6.40.
Dengan harga jualan RM10, untung kasar ialah RM3.60 sepeket. Bagi 300 pek, jumlahnya RM1,080. Selepas kos penghantaran RM280 dan komisen ejen RM300, untung sebenar yang tinggal hanya RM500.
Mengapa rekod setiap kos mengubah keputusan
- Kos bahan: catat kuantiti dan harga setiap kali membeli.
- Kos pembungkusan: masukkan plastik, label dan kotak penghantaran.
- Kos masa: tetapkan nilai bagi masa menyediakan, menggoreng percubaan dan membungkus.
- Kos jualan: rekod komisen, promosi dan penghantaran berasingan.
Selepas nampak angka sebenar, Puan Rosnah tidak terus menaikkan harga secara melulu. Dia mengurangkan pembaziran minyak, membeli pembungkusan pada kuantiti sesuai dan menetapkan pesanan minimum untuk penghantaran. Liyana pula membandingkan keuntungan jualan terus dengan jualan melalui ejen.
Cuba selama tujuh hari
Pilih satu produk utama. Catat semua bahan, pembungkusan, masa kerja, komisen dan penghantaran. Bahagikan jumlah kos dengan bilangan pek yang dihasilkan. Kemudian tolak kos seunit daripada harga jualan untuk melihat margin sebenar.
Jualan yang banyak boleh membuat dapur sibuk, tetapi rekod kos menentukan sama ada usaha itu benar-benar membawa keuntungan.