Alamat
Malaysia
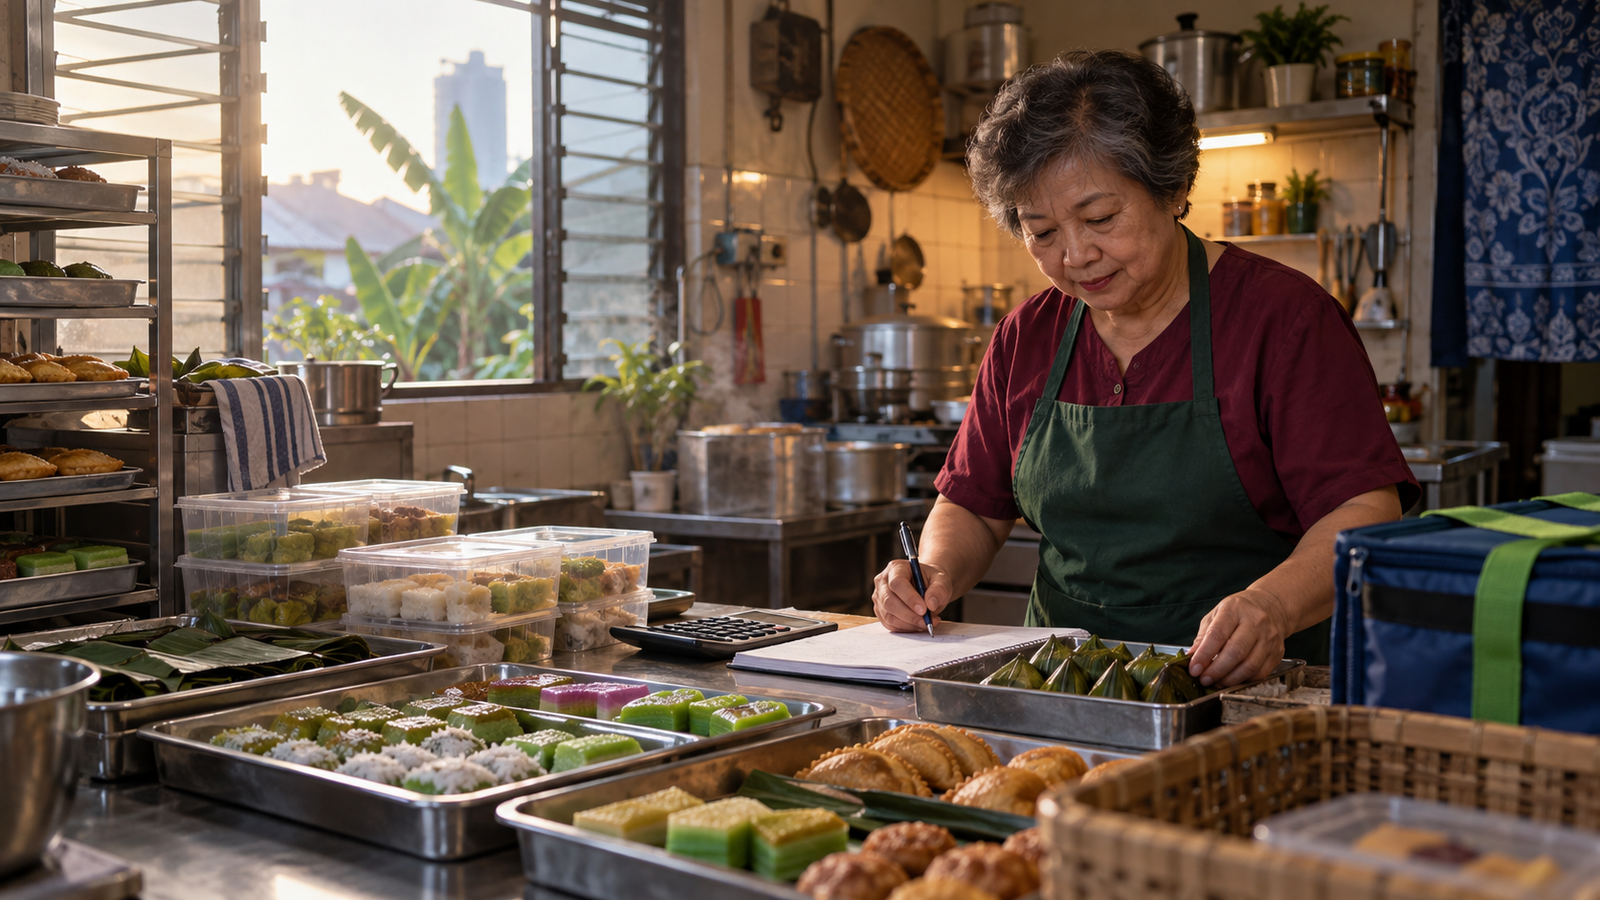

Setiap pagi sebelum matahari naik, Madam Lim sudah menyiapkan kuih untuk dihantar ke empat kedai kopi. Dia meletakkan bekas di kaunter, kemudian mengambil bayaran berdasarkan jumlah yang terjual pada hari sebelumnya.
Pesanan nampak banyak kerana dia menghantar 200 biji sehari. Tetapi apabila kuih yang tidak habis dipulangkan, Madam Lim sukar mengetahui kedai mana yang benar-benar membantu bisnesnya.
200 biji dihantar bukan 200 biji terjual
Pada suatu hari, hanya 120 biji terjual pada harga RM2.50 sebiji. Jualan kasar ialah RM300. Dia kemudian merekod semua angka:
- Komisen kedai 20%: RM60
- Kos menghasilkan 200 biji pada RM1.10: RM220
- Pembungkusan: RM20
- Minyak untuk penghantaran dan kutipan: RM30
Selepas komisen, Madam Lim menerima RM240. Tetapi jumlah kos hari itu ialah RM270. Walaupun 120 biji terjual, dia sebenarnya rugi RM30 kerana 80 biji yang tidak terjual tetap menggunakan bahan, masa dan tenaga.
Setiap kedai perlu mempunyai rekod sendiri
Sebelum ini, semua penghantaran dicampurkan dalam satu buku. Sekarang Madam Lim membuat satu rekod bagi setiap kedai: jumlah dihantar, jumlah terjual, jumlah dipulangkan, harga jualan dan komisen.
Selepas seminggu, dia nampak bahawa sebuah kedai menjual hampir semua kuih pada hari bekerja, manakala sebuah lagi hanya laris pada hujung minggu. Dia mengurangkan penghantaran ke kedai yang perlahan dan menambah kuantiti pada hari yang mempunyai permintaan.
Catat juga kuih rosak dan tidak boleh dijual
Kuih yang dipulangkan tidak semestinya boleh dijual semula. Ada yang sudah kering, kemek atau terdedah terlalu lama. Semua itu perlu direkod sebagai kerugian stok, bukannya dianggap masih ada dalam simpanan.
Rekod pulangan membantu Madam Lim mengubah saiz pengeluaran sebelum membeli lebih banyak bahan. Dia juga mengenal pasti jenis kuih yang cepat habis dan jenis yang kerap berbaki.
Tetapkan masa kutipan dan bayaran
Jika bayaran daripada beberapa kedai lambat dikutip, wang untuk membeli bahan esok boleh menjadi ketat. Madam Lim menetapkan masa kutipan yang tetap dan mencatat jumlah yang masih belum dibayar.
Dengan jadual yang jelas, jualan konsainan tidak lagi bergantung pada ingatan atau anggaran pekerja kedai.
Cuba selama tujuh hari
Catat jumlah kuih yang dihantar, terjual, dipulangkan dan rosak bagi setiap lokasi selama tujuh hari. Tolak komisen, kos pengeluaran, pembungkusan dan penghantaran. Gunakan hasil itu untuk menentukan kuantiti yang sesuai bagi setiap kedai dan setiap hari.
Barang dihantar belum menjadi jualan sehingga ia benar-benar terjual
KiraLaris membantu anda merekod stok, jualan dan kos setiap lokasi supaya pengeluaran lebih tepat.