Alamat
Malaysia
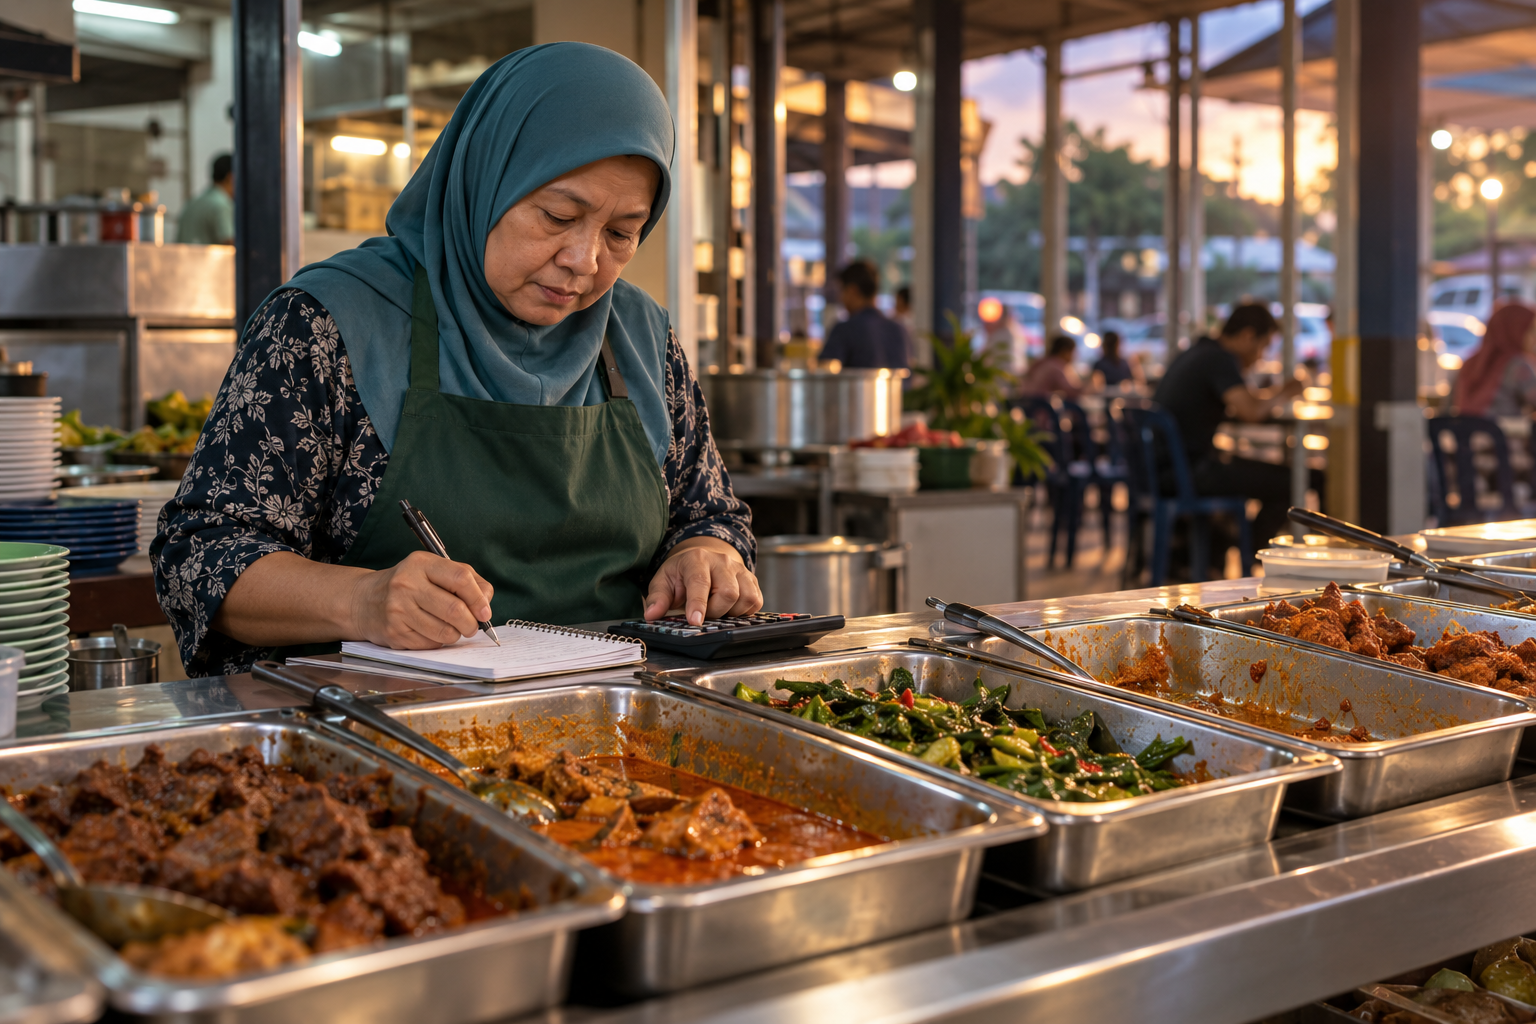

Setiap petang, gerai nasi campur Puan Salmah kelihatan berjaya. Dulang lauk semakin kosong, pelanggan beratur dan wang tunai masuk tanpa henti. Dia selalu pulang dengan rasa lega kerana hampir semua makanan habis dijual.
Namun pada hujung bulan, duit yang tinggal tidak sebanyak yang dijangka. Puan Salmah tahu jumlah jualan harian, tetapi dia tidak pernah mengira untung bagi setiap jenis lauk. Rendang, ayam goreng, kari ikan dan sayur semuanya dicampur dalam satu angka.
Lauk habis belum tentu beri untung besar
Suatu hari, dia mula mengira satu kelompok rendang daging. Lima kilogram daging berharga RM150. Santan, rempah, bawang dan bahan lain berjumlah RM45, manakala gas serta bahan pembungkusan dianggarkan RM10. Jumlah kos kelompok itu ialah RM205.
Rendang tersebut menghasilkan 32 hidangan. Kos bagi satu hidangan kira-kira RM6.41. Puan Salmah menjualnya pada harga RM8.
Pada hari itu, 28 hidangan terjual dan empat hidangan tinggal. Hasil jualan ialah RM224. Selepas ditolak kos kelompok RM205, baki kasar cuma RM19 sebelum mengambil kira sewa, upah dan masa memasak.
Lauk murah mungkin menyumbang lebih banyak
Ayam goreng pula nampak biasa. Kos 40 ketul ayam bersama tepung, minyak dan gas ialah RM120. Semua ketul terjual pada harga RM6, menghasilkan RM240. Baki kasarnya ialah RM120 sebelum kos lain.
Walaupun rendang dijual lebih mahal, ayam goreng sebenarnya menyumbang lebih banyak kepada keuntungan hari itu. Tanpa rekod mengikut lauk, Puan Salmah mungkin terus menambah rendang kerana menyangka harga jual yang tinggi bermaksud untung yang tinggi.
Catat satu kelompok pada satu masa
Puan Salmah mula menggunakan rekod mudah bagi setiap dulang. Dia mencatat nama lauk, kos bahan, jumlah hidangan yang disediakan, jumlah terjual, baki dan hasil jualan.
Lebihan makanan turut direkod sebagai kos. Jika makanan dibawa pulang, diberi percuma atau dibuang, nilainya tetap perlu diketahui. Makanan yang tidak dibayar pelanggan masih menggunakan bahan dan masa pekerja.
Rekod membantu menentukan jumlah masakan
Selepas dua minggu, Puan Salmah nampak corak yang jelas. Rendang laris pada Jumaat dan hujung minggu, tetapi sering berbaki pada Selasa. Sayur pula habis awal hampir setiap hari.
Dia mengurangkan kelompok rendang pada hari perlahan dan menambah ayam serta sayur pada hari tertentu. Perubahan itu mengurangkan pembaziran tanpa mengecewakan pelanggan.
Dia juga melaras harga lauk yang marginnya terlalu kecil. Keputusan dibuat berdasarkan kos dan jumlah hidangan sebenar, bukan berdasarkan gerai sebelah atau tekaan.
Cuba selama tujuh hari
Pilih tiga lauk yang paling kerap dimasak. Catat jumlah kos setiap kelompok, bilangan hidangan, jumlah terjual dan baki. Selepas tujuh hari, kira baki kasar setiap lauk. Kekalkan lauk yang memberi sumbangan baik, dan ubah harga atau jumlah masakan bagi lauk yang sering membazir.
Jangan hanya kira dulang yang kosong
KiraLaris membantu anda merekod jualan, kos dan baki stok supaya keuntungan setiap produk lebih mudah dikenal pasti.